Crédit pont & achat-revente

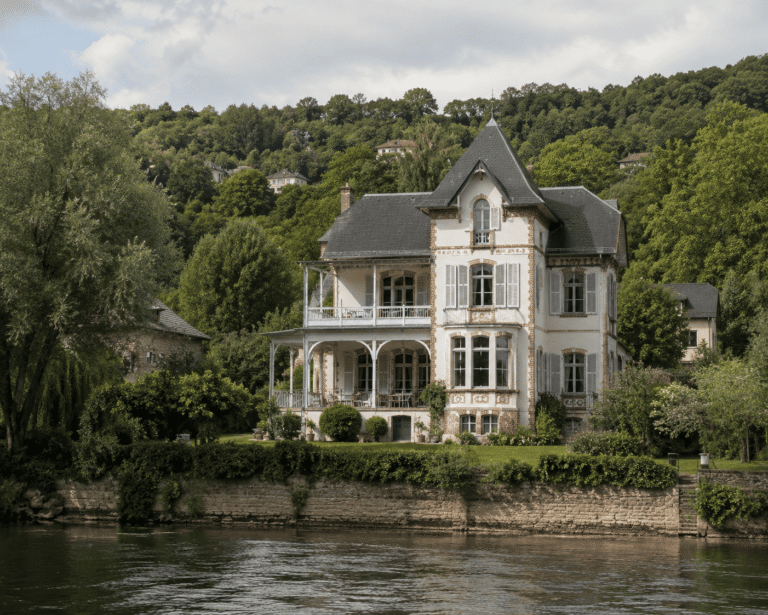
Villa mosane en bord de meuse illustrant le crédit pont et l'achat revente immobilier en Wallonie

Financez votre nouveau projet sans attendre la revente de votre bien.

Que cela soit pour une charmante villa mosane dans le Namurois, une magnifique maison contemporaine dans le Brabant Wallon, ou une belle maison de maitre à Bruxelles; ne laissez pas une opportunité immobilière vous échapper faute de liquidités immédiates. En recourant à un crédit pont en Belgique, vous financez votre transition immobilière en mobilisant la valeur nette de votre logement actuel. Il existe plusieurs possibilités, selon les différents partenaires bancaires et votre situation. Mon objectif : vous aider à naviguer à travers ces montages parfois complexes et mettre en place le financement nécessaire pour vous laisser le temps de vendre votre bien au juste prix du marché, sans précipitation.

Pourquoi faire appel à un courtier pour son crédit pont ?

Le crédit pont repose sur un équilibre financier spécifique : rembourser un achat immobilier avant d’avoir encaissé le produit de la vente de son bien actuel. Le rôle du courtier est de sécuriser ce montage sur mesure.

  • Optimisation de la quotité d’emprunt : les banques appliquent une décote de sécurité sur la valeur estimée de votre bien actuel (souvent 20%). Le courtier négocie cette marge pour maximiser la liquidité mise à votre disposition.
  • Trouver l’organisme ouvert au produit : toutes les compagnies ne traitent pas le crédit pont de la même manière et certaines durcissent fortement leurs conditions. Je cible les partenaires bancaires disposés à examiner votre profil d’opération.
  • Sécuriser le calendrier et éviter le refus de dernière minute : les critères d’octroi pour un crédit pont sont stricts et les délais d’analyse peuvent être longs en banque traditionnelle. Mon rôle est de présenter un dossier immédiatement recevable pour obtenir un accord rapide, vous permettant d’avancer en toute sérénité sans risquer de vous mettre dans l’embarras.
  • Constituer un point de confiance : ce n’est pas tous les jours que l’on achète un bien. Cela nécessite déjà souvent un accompagnement. La plupart des gens n’achètent qu’une à deux fois au cours de leur vie. Et donc c’est encore moins fréquent d’acheter en étant propriétaire, au moyen d’un crédit pont. C’est pour cette raison que pouvoir compter sur le soutien d’un professionnel rassurant et à l’écoute fait toute la différence. Cela vous permet de vous concentrer sur ce qui compte vraiment, et d’aborder ce nouveau chapitre dans un contexte positif.

Quels pièges éviter lors d’un crédit pont ?

  • Surestimer la valeur de vente de son bien actuel : si le bien part sous le prix estimé par l’expert, le montant du crédit pont ne sera pas entièrement couvert, vous obligeant à injecter de l’épargne personnelle en urgence pour combler le solde.
  • Sous estimer les intérêts intercalaires : contrairement à un crédit hypothécaire classique, vous ne remboursez souvent que les intérêts chaque moi (ou in fine). Si la vente s’éternise, ces frais fixes s’accumulent et entament la rentabilité globale de l’opération.
  • Négliger l’échéance du contrat : un crédit pont est souscrit pour une durée limitée (généralement de 12 à 36 mois selon la compagnie). Dépasser ce délai sans avoir vendu vous expose à des frais supplémentaires ou une exigibilité immédiate du capital par la banque.

Mon crédit pont est-il réalisable ?

Le plus efficace afin que vous soyez fixé sur la faisabilité de votre projet est d’analyser cela ensemble en rendez-vous. Pour cela vous pouvez me contacter soit par mail ou téléphone, soit via le formulaire de contact, ou de prendre un rendez-vous en visio sur le site.

↓ Découvrez les autres crédits ↓